Domain baurechtsberatung.de kaufen?
Wir ziehen mit dem Projekt
baurechtsberatung.de um.
Sind Sie am Kauf der Domain
baurechtsberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baurechtsberatung.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
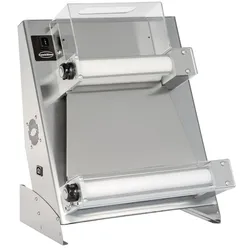
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude Schwarz & Weiß"Vliestapete, Gebäude Schwarz & Weiß, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: schwarz/weiß, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Öffentliches BaurechtÖffentliches Baurecht , Raumordnungsrecht, Städtebaurecht, Bauordnungsrecht , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231029, Produktform: Kartoniert, Titel der Reihe: Studium und Praxis##~Kurzlehrbücher für Studium und Praxis##, Autoren: Hoppe, Werner~Bönker, Christian~Grotefels, Susan~Kümper, Boas~Grüner, Johannes~Schieferdecker, Bernd, Redaktion: Hoppe, Werner~Bönker, Christian~Grotefels, Susan, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Windenergie; Planungssicherstellungsgesetz; COVID-19; Mindestabstände; Beschleunigtes Verfahren, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 793 Blätter, Länge: 239, Breite: 159, Höhe: 32, Gewicht: 966, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591631 9783406526077 9783406496608 9783406379352 9783406341397 9783406084997, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 88160479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krüper, Julian: BaurechtBaurecht , Planen und Bauen im Rechtsstaat , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Beilage: broschiert, Autoren: Krüper, Julian~Herbolsheimer, Volker, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 317, Keyword: Ausbildung; Bauordnungsrecht; Bauplanungsrecht; Baurecht; Bundesrecht; Landesrecht; Lehrbuch; Rechtsanwendung; Staatsexamina; Verweisketten; application of law; building law; building planning law; building regulation law; chains of reference; education; federal law; state examinations; state law; textbook, Fachschema: Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Unternehmensrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Bauplanung~Rechtswissenschaft, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 317 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Fantasie Gebäude"Vliestapete, Fantasie Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude Schwarz & Weiß"Vliestapete, Gebäude Schwarz & Weiß, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: schwarz/weiß, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Öffentliches BaurechtÖffentliches Baurecht , Raumordnungsrecht, Städtebaurecht, Bauordnungsrecht , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231029, Produktform: Kartoniert, Titel der Reihe: Studium und Praxis##~Kurzlehrbücher für Studium und Praxis##, Autoren: Hoppe, Werner~Bönker, Christian~Grotefels, Susan~Kümper, Boas~Grüner, Johannes~Schieferdecker, Bernd, Redaktion: Hoppe, Werner~Bönker, Christian~Grotefels, Susan, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Windenergie; Planungssicherstellungsgesetz; COVID-19; Mindestabstände; Beschleunigtes Verfahren, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 793 Blätter, Länge: 239, Breite: 159, Höhe: 32, Gewicht: 966, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591631 9783406526077 9783406496608 9783406379352 9783406341397 9783406084997, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 88160479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krüper, Julian: BaurechtBaurecht , Planen und Bauen im Rechtsstaat , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Beilage: broschiert, Autoren: Krüper, Julian~Herbolsheimer, Volker, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 317, Keyword: Ausbildung; Bauordnungsrecht; Bauplanungsrecht; Baurecht; Bundesrecht; Landesrecht; Lehrbuch; Rechtsanwendung; Staatsexamina; Verweisketten; application of law; building law; building planning law; building regulation law; chains of reference; education; federal law; state examinations; state law; textbook, Fachschema: Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Unternehmensrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Bauplanung~Rechtswissenschaft, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 317 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.